

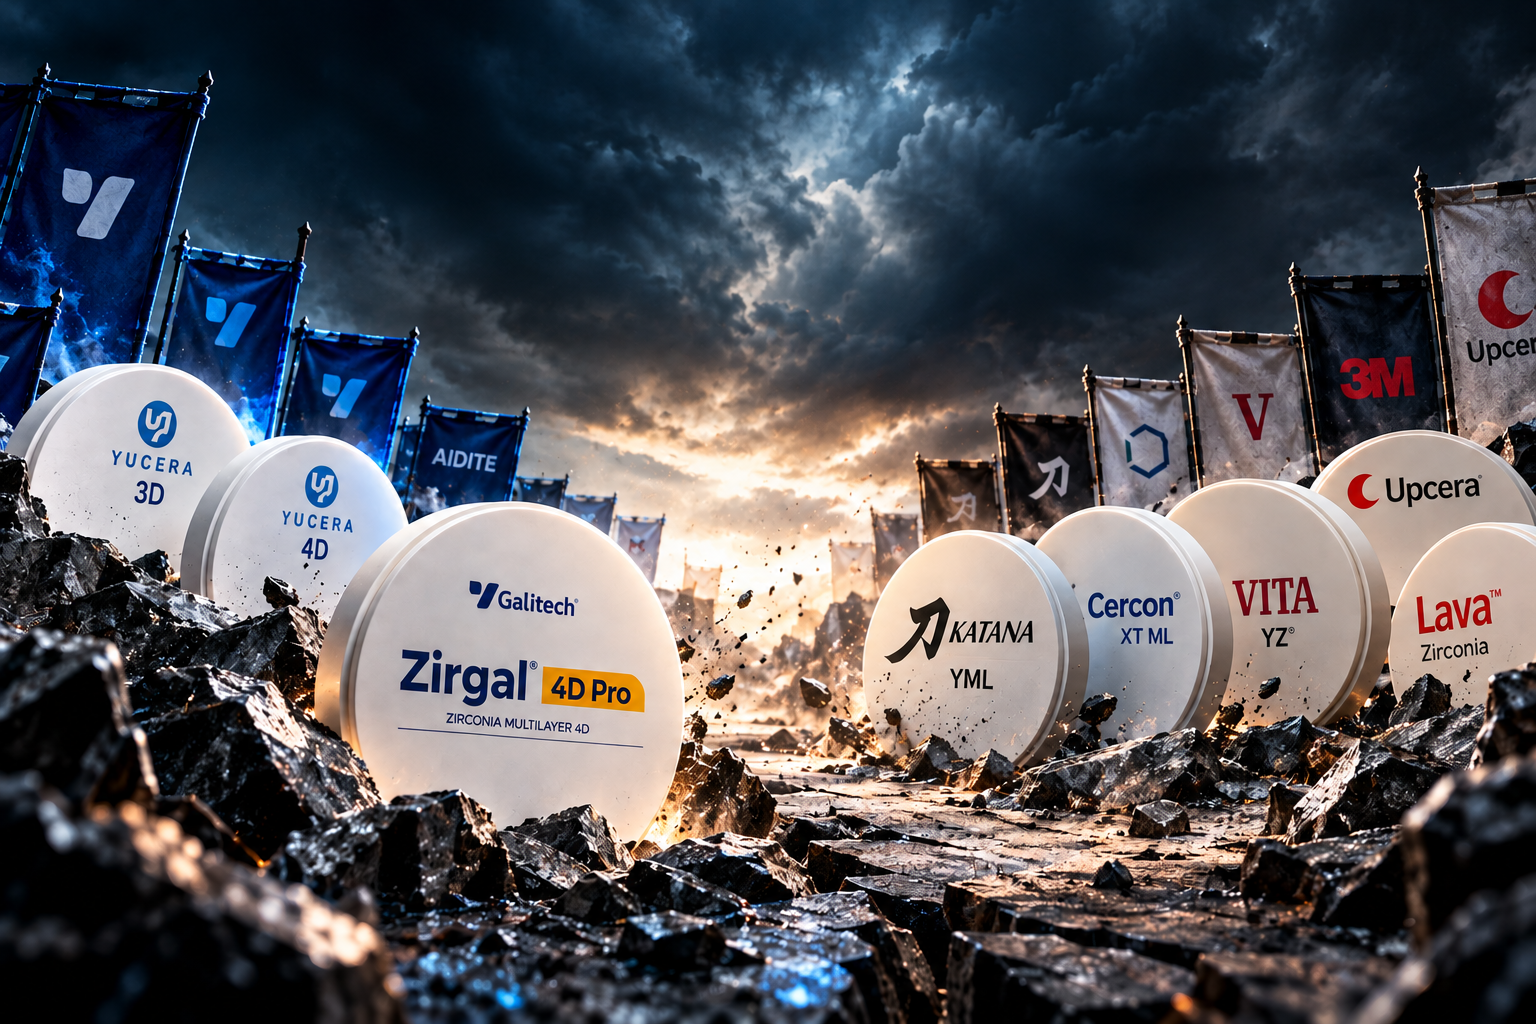
Como Aidite, Yucera, Upcera e os fabricantes europeus estão disputando o mercado global
1. Resumo Executivo
Nos últimos cinco anos, o mercado global de zircônia passou por uma transformação profunda. Historicamente dominado por fabricantes europeus e japoneses, o setor enfrenta uma pressão crescente dos fabricantes chineses, que hoje competem não apenas por preço, mas também por tecnologia, sistemas multilayer avançados, sinterização rápida, scanners, fresadoras, impressão 3D e ecossistemas digitais completos.
A grande mudança de 2026 é que a disputa deixou de ser simplesmente “quem vende a zircônia mais barata?” e passou a ser “quem oferece a solução digital mais completa?”
Essa mudança ajuda a explicar por que fabricantes de materiais estão ampliando sua atuação para muito além dos discos de zircônia e procurando integrar diferentes etapas do fluxo digital.
2. Os Grandes Grupos que Disputam o Mercado
O mercado atual pode ser observado a partir de três grandes polos industriais, cada um com estratégias distintas.
Fabricantes Chineses
Entre os principais nomes estão:
- Aidite;
- Yucera;
- Upcera.
O objetivo é ampliar rapidamente a participação global, fortalecer a distribuição internacional e oferecer soluções cada vez mais completas para o fluxo digital.
Fabricantes Japoneses
A Kuraray Noritake, com a linha Katana, mantém uma posição relevante baseada em desenvolvimento tecnológico, precisão e estabilidade dos materiais.
Fabricantes Europeus
Entre os principais protagonistas estão:
- Ivoclar;
- Zirkonzahn;
- VITA Zahnfabrik.
Essas empresas continuam associando seu posicionamento à qualidade, documentação científica, tradição e força de marca, mantendo uma presença importante no segmento premium.
3. A Estratégia da Aidite
A Aidite deixou de atuar apenas como fabricante de zircônia e passou a construir um portfólio muito mais amplo para laboratórios digitais.
Hoje, sua oferta inclui:
- zircônia;
- fresadoras;
- impressoras 3D;
- fornos;
- scanners;
- plataformas digitais.
Essa estratégia posiciona a empresa não apenas como fornecedora de materiais, mas como uma potencial fornecedora de soluções integradas para o laboratório digital.
Destaque Técnico — 3D Pro Zir
A Aidite vem promovendo sua linha multilayer para diferentes indicações, incluindo coroas unitárias, pontes e reabilitações mais extensas.
Entre as características divulgadas estão:
- resistência de até 1100 MPa;
- estrutura 4Y–5Y;
- foco em biomimética;
- transição entre diferentes camadas.
Nova Tendência — 3D Pro Zir MAX
A empresa também vem promovendo a linha 3D Pro Zir MAX para situações de maior demanda, incluindo implantes, próteses extensas e protocolos full-arch.
Entre os dados divulgados pela empresa estão:
- resistência flexural de 1300 MPa;
- composição multilayer 4Y;
- translucidez de até 48%.
Esse movimento mostra uma estratégia clara: ampliar a presença da zircônia multilayer também em situações que exigem maior reserva biomecânica.
4. A Estratégia da Yucera
A Yucera segue uma estratégia diferente, baseada na combinação entre variedade de produtos, tecnologia multilayer e competitividade econômica.
A empresa vem ampliando sua presença internacional oferecendo materiais destinados a diferentes indicações clínicas e laboratoriais, com forte atenção à relação entre desempenho e custo.
Destaque — Yucera 4D Pro
Entre as características divulgadas para a linha estão:
- gradiente de resistência;
- gradiente de translucidez;
- transição entre múltiplas camadas;
- resistência entre aproximadamente 600 e 1200 MPa, dependendo da região do disco.
Essa proposta procura combinar comportamento óptico e propriedades mecânicas em diferentes regiões de uma mesma restauração.
Oportunidade para Distribuidores
A Yucera procura ocupar um espaço intermediário entre produtos premium tradicionais e materiais asiáticos de menor custo.
Esse posicionamento pode ser especialmente interessante em mercados como Espanha e Portugal, onde laboratórios buscam cada vez mais equilibrar qualidade, produtividade e competitividade econômica.
5. A Estratégia da Upcera
A Upcera também vem adotando uma estratégia agressiva de internacionalização. Um dos movimentos destacados pela empresa é a expansão de sua presença regulatória e comercial no mercado europeu.
Ao mesmo tempo, a marca vem apresentando uma nova plataforma tecnológica denominada Aevra, associada a novos processos de fabricação e ao desenvolvimento de materiais com foco tanto em estética quanto em desempenho mecânico.
A empresa também vem reforçando sua participação em feiras internacionais, utilizando esses eventos como plataforma para ampliar sua presença fora da Ásia e apresentar novas gerações de produtos.
O movimento da Upcera reforça uma tendência maior: os fabricantes chineses já não competem apenas por preço. Estão investindo em tecnologia, marca, certificação e expansão internacional.
6. Como os Fabricantes Europeus Estão Respondendo
Enquanto os fabricantes chineses ampliam rapidamente sua presença internacional, as empresas europeias continuam apoiando sua estratégia em confiabilidade, documentação científica, força da marca e integração com sistemas CAD/CAM já consolidados.
Ivoclar
A Ivoclar continua utilizando a força da família IPS e.max ZirCAD, mantendo foco em previsibilidade, diferentes opções de materiais e posicionamento premium.
Zirkonzahn
A Zirkonzahn mantém presença particularmente forte em reabilitações extensas, protocolos full-arch e laboratórios de alto nível técnico.
De forma geral, a estratégia europeia não parece concentrar-se em competir exclusivamente por preço, mas em preservar valor por meio de marca, documentação, sistema e confiança acumulada ao longo do tempo.
7. O Que Está Realmente Acontecendo Nessa Disputa?
Não existe uma única estratégia dominante.
Os fabricantes chineses procuram ganhar espaço por meio de desenvolvimento rápido, integração digital, ampliação de portfólio e competitividade econômica. Já fabricantes europeus e japoneses continuam apoiando grande parte de seu posicionamento em reputação, documentação científica, previsibilidade e fidelização dos clientes.
O aspecto mais interessante dessa disputa é que ela está deixando de ocorrer apenas no nível do material.
A competição está migrando do disco de zircônia para o ecossistema que existe ao redor dele.
8. Impacto para os Laboratórios Espanhóis
Para os laboratórios espanhóis, essa transformação amplia significativamente as possibilidades de escolha. Hoje é possível acessar materiais de diferentes origens, níveis de preço, características ópticas e propriedades mecânicas, além de tecnologias que antes estavam concentradas principalmente no segmento premium.
Com isso, a competição deixa de estar baseada apenas no preço do material e passa a envolver fatores como:
- produtividade;
- eficiência do fluxo digital;
- suporte técnico;
- educação;
- previsibilidade;
- integração entre diferentes tecnologias.
Quanto maior a variedade de materiais disponível, mais importante se torna saber selecionar e utilizar corretamente cada sistema.
9. Aplicação Comercial Galitech
Para a Galitech, a oportunidade está justamente em posicionar seus materiais dentro dessa nova lógica: não apenas como discos de zircônia, mas como parte de uma solução voltada para previsibilidade clínica e laboratorial.
Zirgal 3D Pro
Posicionamento:
- alta resistência;
- segurança biomecânica;
- reabilitações de maior extensão.
Zirgal 4D Plus
Posicionamento:
- equilíbrio entre estética e função;
- restaurações monolíticas avançadas;
- coroas e pontes contemporâneas.
Nesse cenário, a mensagem comercial mais forte deixa de ser simplesmente:
“Nossa zircônia é mais resistente.”
E passa a ser:
“Nossa solução entrega previsibilidade clínica e laboratorial.”
KEI INSIGHT
A guerra das zircônias não será decidida apenas pelo fabricante que apresentar o maior valor de resistência flexural.
A disputa está migrando para algo muito mais amplo: a capacidade de integrar material, scanner, CAD, fresagem, impressão 3D, inteligência artificial e suporte tecnológico dentro de um fluxo coerente.
O futuro provavelmente não pertencerá apenas aos melhores materiais. Pertencerá aos melhores ecossistemas.
Próxima edição — KEI 05
O Fim da Guerra entre Dissilicato e Zircônia
Como a odontologia está migrando da competição entre materiais para a personalização das indicações
Durante muitos anos, zircônia e dissilicato de lítio foram apresentados quase como materiais concorrentes. A evolução da ciência dos materiais e da odontologia adesiva está mostrando um cenário diferente: cada vez mais, a decisão deixa de ser “qual material é melhor?” e passa a ser “qual material responde melhor às necessidades deste caso?”
Na próxima edição, analisaremos:
- como os fabricantes estão reposicionando seus materiais;
- a evolução das estratégias da Ivoclar e dos fabricantes de zircônia;
- por que a odontologia está abandonando a lógica de “um material contra o outro”;
- o crescimento dos conceitos biomiméticos;
- o impacto dessas mudanças para laboratórios e distribuidores;
- o futuro dos materiais restauradores até 2030.
A discussão está deixando de ser qual material vence a competição e passando a ser qual solução oferece mais valor biológico, mecânico e estético para cada situação clínica.
Discussão entre membros
Iniciar a conversa
Faça login para começar a comentar.
Entrar